Avant de visiter un premier appartement ou une maison, vous avez besoin d’un repère chiffré : quelle mensualité correspond à votre projet et combien va vraiment vous coûter votre crédit sur toute sa durée ? Une calculette de prêt immobilier répond à ces deux questions en quelques secondes, à partir du montant emprunté, de la durée et du taux. Elle permet surtout de vérifier si votre projet reste compatible avec la limite d’endettement en vigueur en France.
Réponse directe : Une calculette de prêt immobilier estime votre mensualité à partir du montant emprunté, de la durée et du taux d’intérêt. Le coût total s’obtient en additionnant toutes les mensualités, l’assurance emprunteur, les frais de dossier et les frais de notaire, puis en retranchant le capital emprunté. L’ensemble doit idéalement respecter la règle des 35 % d’endettement.
Qu’est-ce qu’une calculette de prêt immobilier ?
Une calculette de prêt immobilier est un outil en ligne qui estime vos mensualités et le coût total de votre crédit à partir de quelques paramètres saisis : montant emprunté, durée, taux d’intérêt et parfois assurance. Elle traduit votre projet en chiffres concrets, bien avant tout dépôt de dossier auprès d’une banque.
Son intérêt se situe surtout en phase de découverte. Avant de contacter un vendeur ou un agent immobilier, vous cadrez un ordre de grandeur : jusqu’où pouvez-vous aller sans mettre vos finances en tension ? Vous ajustez ensuite la durée, l’apport ou le prix du bien pour trouver l’équilibre qui correspond à vos revenus.
Le résultat affiché reste une estimation. Il ne tient pas compte de votre situation complète (reste à vivre, autres crédits, type de bien, zone géographique) et n’engage aucun organisme prêteur. Il faut le voir comme un repère de travail, à confirmer par une simulation personnalisée ou l’avis d’un conseiller. Pour tester un projet, vous pouvez par exemple utiliser la calculette de prêt immobilier en ligne, qui demande les paramètres de base d’un emprunt.
Cas pratique
Camille, primo-accédante, hésite entre un appartement à 180 000 € et un autre à 220 000 €. Avant même de visiter, elle saisit ces deux montants dans une calculette, avec une durée de 25 ans et un apport de 20 000 €. Elle visualise immédiatement la différence de mensualité et constate que le second bien ferait grimper son taux d’endettement au-dessus de 35 %. Elle recentre sa recherche sur la première tranche de prix.
Comment calculer vos mensualités de prêt immobilier ?
Le calcul d’une mensualité de prêt immobilier à taux fixe repose sur trois paramètres : le capital emprunté, la durée de remboursement en mois et le taux d’intérêt nominal annuel. La calculette applique une formule mathématique dite d’annuité constante, qui garantit une mensualité identique du premier au dernier mois de remboursement.
Quels paramètres saisir pour obtenir une estimation fiable ?
Trois informations suffisent pour obtenir une première mensualité :
- le montant emprunté, c’est-à-dire le prix du bien moins votre apport ;
- la durée de remboursement, exprimée en années ou en mois ;
- le taux d’intérêt nominal proposé par la banque.
Pour affiner le résultat, vous ajoutez le taux d’assurance emprunteur, les frais de dossier et les frais de notaire. Sans ces éléments, la mensualité affichée reste incomplète et sous-estime le vrai coût de votre projet.
Comment se répartit chaque mensualité entre capital et intérêts ?
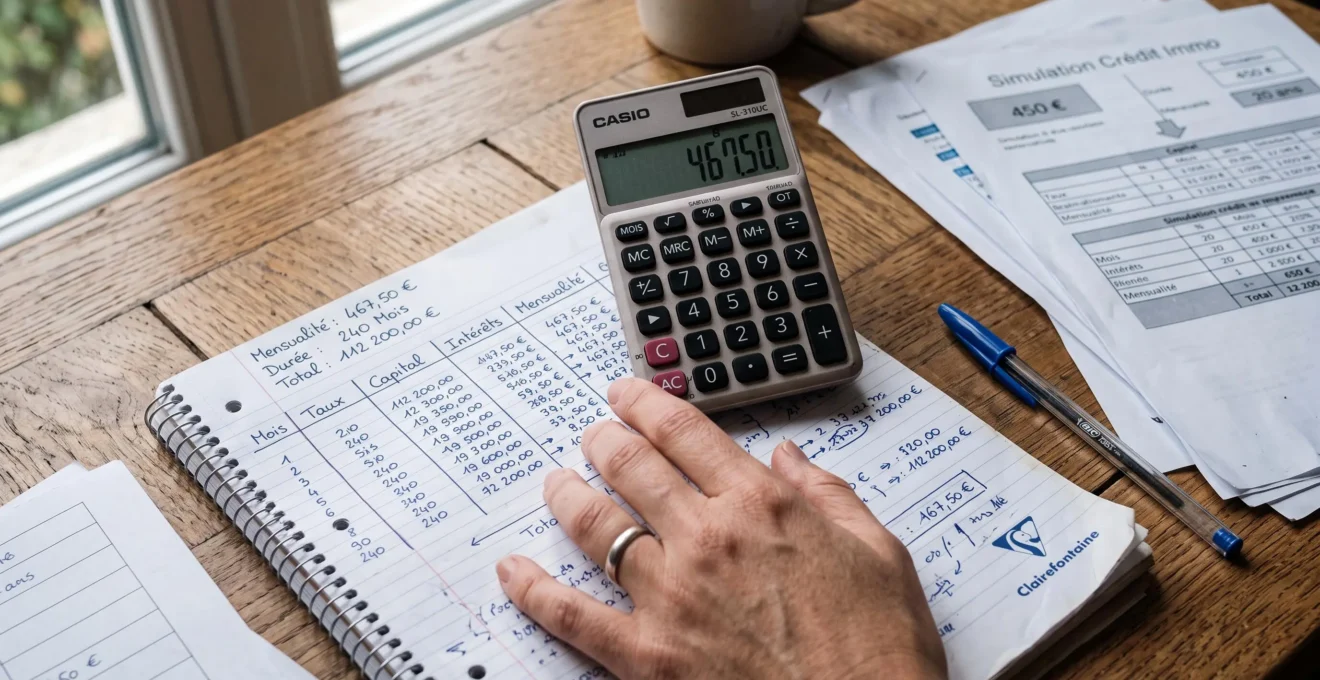
Même si la mensualité ne change pas, sa composition évolue dans le temps. Au début du prêt, la part d’intérêts est importante et la part de capital remboursé reste faible. Au fil des années, le rapport s’inverse : la part d’intérêts diminue et celle du capital augmente. C’est pour cette raison qu’un remboursement anticipé en début de prêt réduit peu le capital restant dû.
Pourquoi regarder le TAEG plutôt que le seul taux nominal ?
Le taux nominal ne couvre que les intérêts du crédit. Le TAEG (taux annuel effectif global) intègre, lui, l’ensemble des coûts obligatoires pour obtenir le prêt. Selon la définition officielle du TAEG, celui-ci inclut notamment les frais payés aux intermédiaires conditionnant l’octroi du prêt, les coûts d’assurance et de garanties obligatoires, les frais d’ouverture et de tenue de compte, et pour un crédit immobilier, le coût d’évaluation du bien. Comparer deux offres par leur TAEG est donc beaucoup plus représentatif que de regarder uniquement le taux nominal.
Quel est le coût total de votre emprunt immobilier ?
Le coût total d’un emprunt immobilier correspond à ce que vous payez en plus du capital emprunté. Il se calcule simplement : mensualité multipliée par le nombre de mensualités, auxquelles s’ajoutent l’assurance emprunteur, les frais de dossier et les frais de notaire, le tout moins le montant que vous avez effectivement emprunté.
Comment la durée fait-elle varier le coût total ?
À montant et taux identiques, allonger la durée réduit la mensualité mais augmente mécaniquement le coût total des intérêts. L’inverse est aussi vrai : raccourcir la durée alourdit la mensualité mais fait baisser le coût global. Cette grille mentale est utile : durée plus longue, mensualité plus douce, coût total plus élevé.
À garder en tête sur le coût total
- Il ne se résume pas aux intérêts : assurance, frais de dossier et frais de notaire comptent.
- La durée joue sur la mensualité et sur le total des intérêts versés.
- Le TAEG permet de comparer plusieurs offres sur une base homogène.
- Un écart de taux de quelques dixièmes de point peut représenter plusieurs milliers d’euros.
Où lire le coût total dans votre offre de prêt ?
L’offre de prêt remise par la banque doit faire apparaître le coût total du crédit, le TAEG et le tableau d’amortissement. C’est à ce stade que vous disposez des chiffres définitifs et contractuels. L’offre doit également être étudiée dans le temps : le délai légal de réflexion de 10 jours est incompressible et vous permet d’analyser sereinement les chiffres avant de signer.
Utiliser une calculette pour vérifier votre capacité d’emprunt
Au-delà de la mensualité, la question centrale est : votre projet tient-il face à la règle des 35 % d’endettement ? La calculette devient alors un outil de vérification de capacité, pas seulement un simulateur de mensualité.
Comment calculer votre taux d’endettement ?
Le taux d’endettement se calcule en divisant l’ensemble de vos charges de crédit mensuelles (mensualité envisagée du prêt immobilier incluse) par vos revenus nets mensuels, puis en multipliant par 100. Le Haut Conseil de stabilité financière (HCSF) a fixé un plafond de 35 % assurance incluse pour l’octroi de nouveaux prêts immobiliers. Selon l’analyse de la Banque de France sur le taux d’effort, la part des nouveaux prêts affichant un taux d’effort supérieur à 35 % est passée d’environ 25 % en 2018 à 12 % à partir de 2022, après l’instauration de cette norme.
Que faire si vous dépassez la limite de 35 % ?
Lorsque la simulation dépasse le seuil, plusieurs leviers existent pour ramener le projet dans le cadre :
- Allonger la durée du prêt
Elle réduit la mensualité, donc le taux d’endettement, mais augmente le coût total du crédit.
- Augmenter l’apport personnel
Un apport plus important réduit le capital emprunté et donc la mensualité à budget constant.
- Revoir le budget du bien
Cibler un prix d’achat inférieur reste souvent le levier le plus efficace pour sécuriser le dossier.
Quels prêts complémentaires pouvez-vous mobiliser ?
Pour un premier achat, plusieurs dispositifs peuvent compléter votre prêt principal sous conditions de ressources et de projet : le prêt à taux zéro (PTZ), le prêt accession sociale (PAS) ou le prêt action logement. Ces prêts peuvent améliorer votre plan de financement, à vérifier auprès des organismes compétents et de votre banque. Pour aller plus loin dans la mécanique du calcul, consultez le calcul de vos mensualités avec la formule d’annuité.
Questions fréquentes sur le calcul d’un prêt immobilier
Quelques points reviennent systématiquement chez les primo-accédants lorsqu’ils confrontent les résultats d’une calculette à leur projet réel. Voici les réponses aux interrogations les plus courantes.
Quelle est la différence entre taux nominal et TAEG ?
Le taux nominal correspond aux seuls intérêts du prêt. Le TAEG intègre, en plus, l’assurance obligatoire, les frais de dossier, les frais de garantie et les autres frais conditionnant l’octroi du prêt. Pour comparer deux offres, c’est le TAEG qu’il faut regarder.
Quel poids représente l’assurance emprunteur dans le coût total ?
L’assurance emprunteur peut représenter une part significative du coût global d’un crédit immobilier, parfois comparable à celle des intérêts selon l’âge et le profil de l’emprunteur. Son taux dépend de la couverture retenue, de la quotité et de la situation personnelle. La loi autorise la délégation d’assurance, ce qui permet de la négocier séparément du prêt.
Les résultats d’une calculette en ligne sont-ils fiables ?
Les résultats sont fiables sur le plan mathématique mais restent indicatifs. Ils reposent sur les paramètres que vous saisissez et ne tiennent pas compte de votre situation complète (reste à vivre, saut de charge, type de bien, zone, autres crédits). Seule la banque, après étude du dossier, remet une offre contractuelle.
Quel apport minimum prévoir pour un premier achat ?
Il n’existe pas d’apport minimum légal, mais les banques apprécient en général que l’apport couvre au moins les frais annexes (frais de notaire, frais de dossier, garantie). Un apport plus élevé renforce le dossier et peut améliorer les conditions de taux. Certains dispositifs comme le PTZ peuvent compléter l’apport, sous conditions.
Un simulateur n’est pas un conseil personnalisé : les résultats affichés ne tiennent pas lieu d’offre de prêt. Pour un engagement important comme un crédit immobilier, l’étude par un conseiller bancaire ou un courtier reste indispensable avant toute décision.
Utiliser une calculette de prêt immobilier avant de visiter des biens, c’est se donner un cadre : mensualité réaliste, coût total maîtrisé et taux d’endettement sous contrôle. Avec ces trois repères en tête, vous pouvez démarrer vos recherches en sachant déjà ce que votre budget autorise, puis affiner le projet avec un professionnel au moment de passer à l’offre.